martes, 27 de octubre de 2026
Auditoría porteña: advierten que el presupuesto aprobado no refleja cómo se gasta el dinero
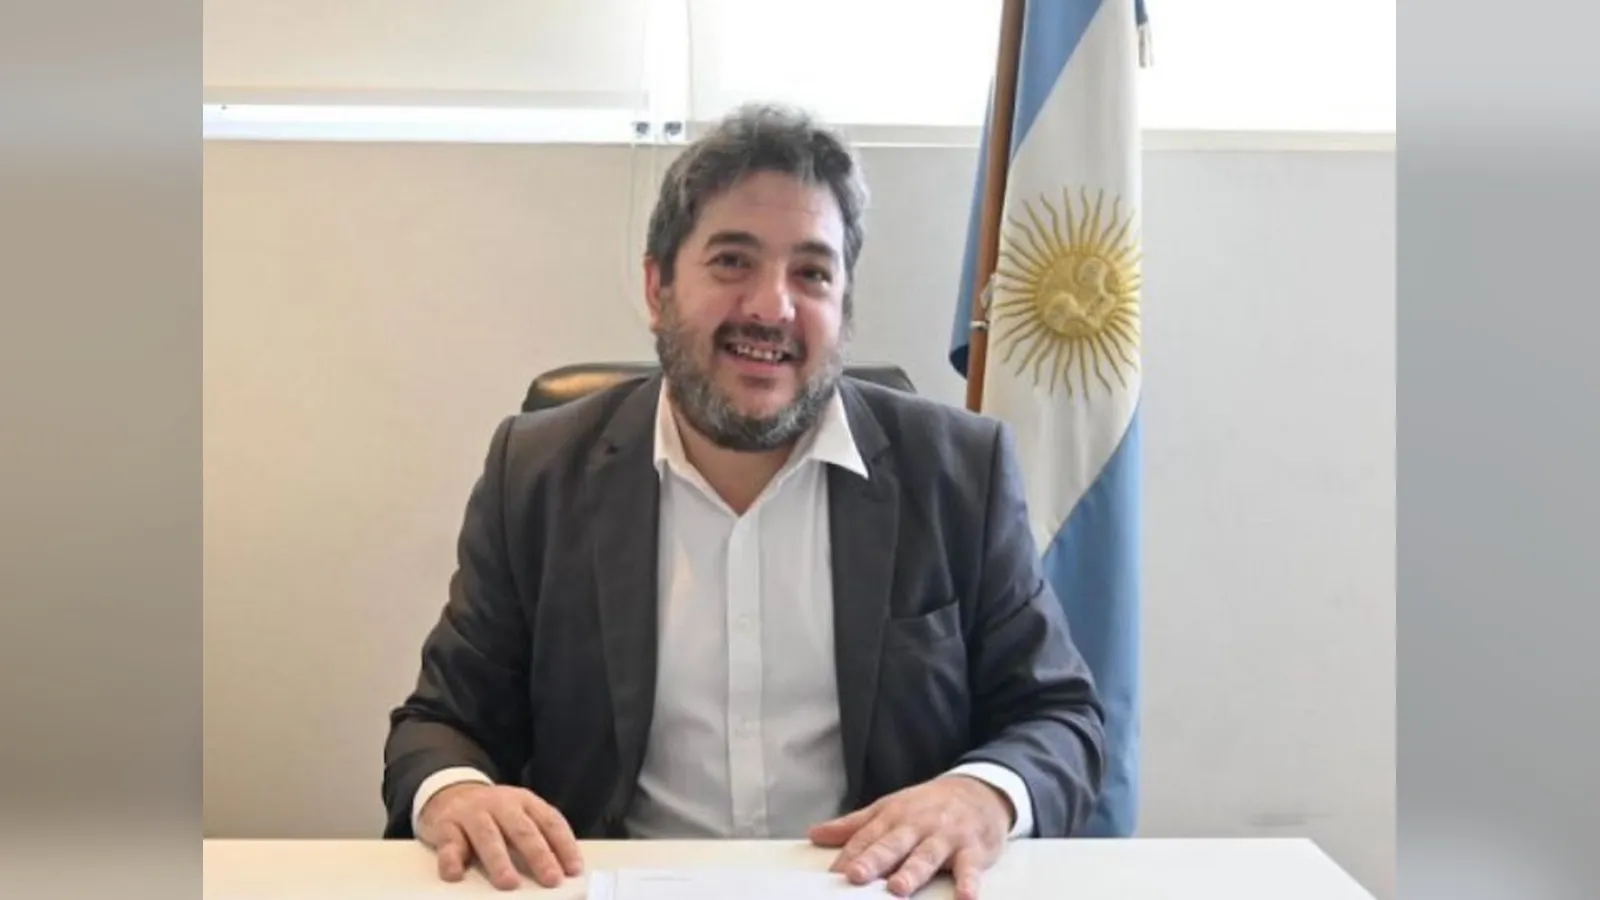
El auditor general Lisandro Teszkiewicz cuestionó en Sesión Especial las modificaciones presupuestarias del Gobierno de la Ciudad y señaló deficiencias en la ejecución de programas sociales, contrataciones de obra pública y mantenimiento de patrulleros.

El auditor general de la Ciudad de Buenos Aires, Lisandro Teszkiewicz, advirtió que las modificaciones presupuestarias del gobierno de Jorge Macri alteran significativamente la distribución de los recursos aprobada por la Legislatura porteña y dificultan el control del gasto público. Durante una entrevista con Sesión Especial, emitida por Radio Germán Abdala, el funcionario expuso observaciones sobre la ejecución de programas sociales, los mecanismos de contratación de obras públicas y la administración de la flota policial. Sus cuestionamientos se produjeron en el marco del inicio del debate legislativo sobre el presupuesto de la Ciudad y pusieron en discusión la distancia entre los recursos autorizados y su utilización efectiva.
Teszkiewicz explicó que la Auditoría General de la Ciudad de Buenos Aires es un organismo constitucional de control externo que depende de la Legislatura y está integrado por siete auditores elegidos en proporción a la representación de los bloques políticos. Su tarea consiste en examinar la utilización de los fondos públicos mediante auditorías de programas y áreas específicas, generalmente sobre ejercicios presupuestarios ya finalizados. Según detalló, el organismo produce alrededor de 130 informes anuales, aunque su capacidad de revisión no comprende la totalidad de las operaciones estatales.
El auditor señaló que el alcance de esos controles está condicionado tanto por la modalidad de fiscalización como por la composición política del Colegio de Auditores. De acuerdo con su explicación, los informes elaborados por profesionales de planta permanente deben atravesar posteriormente una instancia de discusión y aprobación en la que el oficialismo cuenta con cuatro de los siete integrantes. Teszkiewicz sostuvo que esa mayoría puede impedir la aprobación de determinadas observaciones cuando no existe acompañamiento de al menos uno de sus representantes.
Uno de los cuestionamientos centrales estuvo dirigido a la planificación presupuestaria. El funcionario afirmó que las partidas aprobadas por la Legislatura experimentan modificaciones permanentes durante el ejercicio, mediante ampliaciones, reducciones y reasignaciones que terminan alterando las prioridades originalmente debatidas. “El presupuesto devengado y el presupuesto sancionado por la Legislatura prácticamente no tienen nada que ver”, sostuvo, al describir las diferencias que, según indicó, aparecen reiteradamente en los informes de control.
En ese contexto, mencionó la asignación de 132.000 millones de pesos para obras de mejoramiento del autódromo porteño, una partida cuya magnitud cuestionó frente a otras necesidades de la Ciudad. También advirtió que las metas previstas para distintos programas no siempre guardan relación con los resultados de ejecución, lo que dificulta evaluar si los recursos asignados cumplen los objetivos establecidos. Para el auditor, el problema no se limita a la cantidad de dinero disponible, sino que involucra la capacidad del Estado para planificar, administrar y rendir cuentas sobre su utilización.
La contratación de obra pública constituyó otro de los ejes de la entrevista. Teszkiewicz cuestionó que el Gobierno porteño licite determinadas obras a partir de anteproyectos, sin contar previamente con diseños definitivos elaborados por sus propios equipos técnicos. Según explicó, ese mecanismo permite que las empresas contratistas intervengan en decisiones sobre características y soluciones constructivas que deberían estar definidas antes de la contratación.
Como ejemplo, mencionó los procedimientos vinculados con proyectos de ampliación del subterráneo. El auditor sostuvo que recurrir a consultorías externas y licitaciones basadas en anteproyectos plantea interrogantes sobre el aprovechamiento de los conocimientos acumulados por los trabajadores estatales. Su planteo apuntó a la pérdida de capacidades técnicas propias cuando la administración pública delega funciones de planificación en empresas privadas.
Las observaciones también alcanzaron al programa Redes por la Inclusión, destinado a acompañar a personas que atraviesan situaciones de vulneración de derechos y exclusión social. Teszkiewicz consideró que la iniciativa responde a una necesidad concreta, pero cuestionó sus mecanismos de ejecución y los resultados obtenidos. Según los datos que presentó, el programa opera mediante 29 convenios con 15 organizaciones no gubernamentales, sin que estén suficientemente explicitados los criterios utilizados para seleccionarlas.
En la línea de inclusión laboral, indicó que se identificaron aproximadamente 3.100 personas que reunían condiciones para participar, pero solamente 745 accedieron efectivamente a las actividades. De acuerdo con su exposición, 575 personas mejoraron su situación laboral durante el período evaluado, mientras otras 790, dentro del universo considerado, experimentaron un deterioro. Las cifras corresponden a la evaluación mencionada por el auditor y no permiten, por sí solas, establecer una relación causal entre el programa y la evolución laboral de quienes no participaron.
El funcionario diferenció expresamente las deficiencias administrativas de las acusaciones de apropiación de fondos. Aunque cuestionó la documentación de los convenios y la falta de claridad sobre determinadas transferencias, aclaró que no estaba denunciando un desvío de dinero dentro de Redes por la Inclusión. Su preocupación, explicó, es que los problemas de gestión terminen utilizados como argumento para reducir o discontinuar políticas sociales que considera necesarias, en lugar de corregir su funcionamiento.
La administración de los recursos destinados a la Policía de la Ciudad fue presentada como otro ejemplo de las dificultades de control. Teszkiewicz denunció inconsistencias entre los volúmenes de combustible registrados en documentación oficial y las cantidades efectivamente cargadas en los móviles policiales. Según su interpretación, esas diferencias estarían relacionadas con contratos que no contemplan mecanismos adecuados para actualizar los precios del combustible.
El auditor también afirmó que, debido a deficiencias en la planificación del mantenimiento de la flota, durante el año anterior se destinaron aproximadamente 2.000 millones de pesos al alquiler de vehículos. Sostuvo que la falta de disponibilidad de patrulleros propios genera gastos adicionales que podrían reducirse mediante una organización más eficiente de los talleres y de las reparaciones. Se trata de observaciones expuestas durante la entrevista, cuya documentación específica no fue aportada junto con la desgrabación.
Teszkiewicz vinculó estas situaciones con un modelo de administración pública que privilegia las contrataciones, concesiones y tercerizaciones por sobre la ejecución directa de tareas estatales. Desde esa perspectiva, sostuvo que el Estado pierde capacidad de intervención y que el control posterior por muestreo resulta insuficiente para revisar integralmente el destino de los recursos. La discusión involucra tanto los procedimientos administrativos como la decisión política sobre qué funciones deben permanecer bajo responsabilidad directa del sector público.
La entrevista concluyó con una referencia al tratamiento del presupuesto porteño en la Legislatura. Teszkiewicz insistió en que el control no debería limitarse a comprobar la legalidad formal de los gastos, sino que también debe permitir establecer si las políticas públicas cumplen los objetivos para los que fueron financiadas. La diferencia entre lo aprobado por los representantes legislativos y lo efectivamente ejecutado quedó planteada como una cuestión central para evaluar la transparencia presupuestaria y la responsabilidad del Gobierno de la Ciudad.